Finanzmanager, Ausgaben & Geld

Screenshots
Details
- Bewertung
- 4,5
- Version
- 210
- Entwickler
- Bazimo
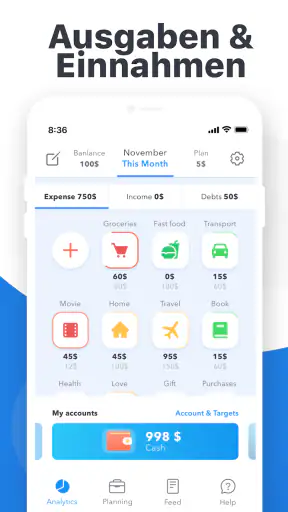
Wer seine Ausgaben nur grob im Kopf verfolgt, merkt oft erst am Monatsende, wohin das Geld verschwunden ist. Genau hier setzt Finanzmanager, Ausgaben & Geld an: Die Android-App von Bazimo bündelt Einnahmen und Ausgaben an einem Ort und richtet sich an Menschen, die ihre Finanzen selbst nachvollziehen möchten, ohne gleich mit einer umfangreichen Banksoftware zu arbeiten. Ich finde den Ansatz angenehm direkt, weil der wichtigste Schritt nicht eine komplizierte Analyse ist, sondern das regelmäßige Eintragen und Einordnen der eigenen Geldbewegungen.
Im Alltag wirkt ein Finanzmanager dann am besten, wenn er nicht als einmaliges Aufräumprojekt verstanden wird. Ich würde die App eher als persönliches Haushaltsbuch nutzen: kurz nach dem Einkauf einen Betrag erfassen, wiederkehrende Kosten im Blick behalten und später prüfen, welche Bereiche tatsächlich viel Geld beanspruchen. Das klingt unspektakulär, ist aber genau der Punkt. Wer bereit ist, seine Zahlen regelmäßig zu pflegen, bekommt eine deutlich realistischere Sicht auf den eigenen Monat.
Ein einfacher Ablauf, der nur mit guter Gewohnheit funktioniert
Mein sinnvollster Einstieg wäre, zunächst die wichtigsten Einnahmen und festen Ausgaben einzutragen. Dazu gehören etwa Gehalt, Miete, Versicherungen, Abonnements und regelmäßige Haushaltskosten. Danach lassen sich variable Posten wie Lebensmittel, Freizeit, Fahrten oder spontane Einkäufe ergänzen. So entsteht nicht sofort ein perfektes Finanzmodell, aber ein brauchbarer Ausgangspunkt, an dem sich das eigene Verhalten ablesen lässt.
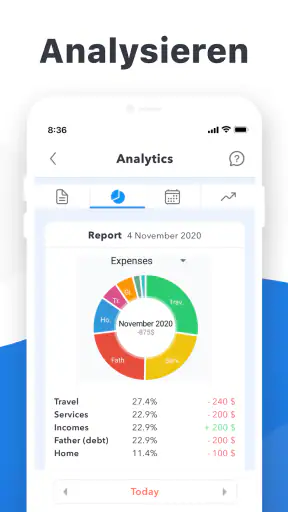
Der entscheidende Vorteil gegenüber einer losen Notiz im Smartphone ist die bessere Ordnung. Eine einzelne Zahl sagt wenig aus. Mehrere sauber zugeordnete Ausgaben zeigen dagegen, ob ein hoher Monatsbetrag aus wenigen großen Rechnungen oder aus vielen kleinen Käufen entsteht. Gerade die kleinen Beträge sind häufig schwer einzuschätzen, weil sie einzeln kaum auffallen. In der Summe können sie das verfügbare Geld jedoch stärker belasten als erwartet.
Ich würde mir angewöhnen, Ausgaben möglichst direkt nach dem Bezahlen zu erfassen. Wer alles auf das Wochenende verschiebt, muss sich später an mehrere Details erinnern und macht eher Fehler. Ein kurzer Eintrag nach dem Einkauf ist weniger lästig als eine lange Nachbearbeitung. Diese Arbeitsweise ist besonders hilfreich, wenn mehrere Personen im Haushalt Geld für unterschiedliche Dinge ausgeben und die Übersicht sonst schnell unklar wird.
Für ein realistisches Bild sollte man nicht nur die großen Rechnungen eintragen. Auch kleine Snacks, Parkgebühren oder spontane Bestellungen gehören dazu, wenn man verstehen möchte, warum das Monatsbudget regelmäßig knapp wird. Gleichzeitig muss nicht jeder Eintrag übertrieben ausführlich sein. Eine klare Kategorie und ein nachvollziehbarer Betrag reichen oft aus. Ich würde nur dort zusätzliche Notizen verwenden, wo eine Ausgabe später sonst nicht mehr eindeutig zuzuordnen wäre.
Die App ist kostenlos erhältlich und für alle Altersgruppen ab null Jahren freigegeben. Sie setzt mindestens Android 5.1 voraus, wodurch sie auch auf älteren Geräten grundsätzlich interessant bleibt. Die aktuelle Version trägt die Nummer 210. Für die Entscheidung zur Nutzung ist aber weniger die technische Einstiegshürde wichtig als die Frage, ob man seine Daten selbst einpflegen möchte. Wer genau das vermeiden will, wird mit einem manuellen Finanzmanager wahrscheinlich nicht glücklich.
So würde ich einen normalen Monat organisieren
Am Monatsanfang würde ich zuerst die erwarteten Einnahmen und festen Verpflichtungen prüfen. Danach kann man das Geld gedanklich in Bereiche aufteilen, ohne sich von einzelnen Tagesausgaben irritieren zu lassen. Während des Monats geht es dann vor allem um konsequente Einträge. Am Ende folgt keine komplizierte Bilanz, sondern eine einfache Kontrolle: Welche Kategorie war höher als gedacht, welche Ausgabe war vermeidbar und welche regelmäßige Belastung wurde bisher unterschätzt?
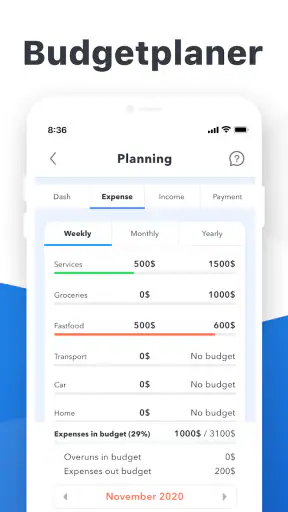
Ein realistisches Beispiel ist ein gemeinsamer Haushalt, in dem die Miete und mehrere Verträge automatisch abgehen, während Lebensmittel und Freizeit bar oder mit Karte bezahlt werden. Die festen Kosten wirken zunächst überschaubar. Erst wenn die variablen Ausgaben gesammelt betrachtet werden, zeigt sich, ob spontane Einkäufe den finanziellen Spielraum auffressen. Ich würde in diesem Fall nicht versuchen, jede Ausgabe sofort zu vermeiden. Besser ist es, zunächst zwei oder drei besonders auffällige Bereiche zu erkennen und dort eine konkrete Grenze für den nächsten Monat zu setzen.
Für Studierende oder Menschen mit schwankendem Einkommen ist die App ebenfalls interessant, allerdings mit einer Einschränkung: Ein unregelmäßiger Geldeingang verlangt mehr Eigenarbeit. Statt sich auf einen gleichbleibenden Monatswert zu verlassen, sollte man konservativ planen und nur Beträge berücksichtigen, die tatsächlich verfügbar sind. Dadurch bleibt die Übersicht brauchbar, auch wenn ein Monat nicht dem nächsten gleicht.
Welche Einstellungen ich zuerst prüfen würde
Bei einer Finanz-App lohnt es sich, am Anfang nicht sofort möglichst viele Kategorien anzulegen. Ich würde die vorhandenen Einstellungen zunächst daraufhin prüfen, wie Einnahmen und Ausgaben benannt, sortiert und dargestellt werden. Eine zu feine Aufteilung klingt zwar präzise, macht die tägliche Pflege aber unnötig langsam. Für mich wären wenige verständliche Hauptbereiche besser als eine lange Liste, in der jeder Eintrag zur Suchaufgabe wird.
Besonders wichtig ist die persönliche Definition von Kategorien. Lebensmittel, Restaurantbesuche und Lieferdienste können getrennt werden, wenn man genau wissen möchte, wo das Problem liegt. Wer dagegen nur die monatlichen Lebenshaltungskosten überblicken will, kann diese Bereiche zusammenfassen. Die richtige Einstellung hängt also nicht davon ab, was theoretisch vollständig wäre, sondern davon, welche Entscheidung man später mit den Zahlen treffen möchte.
Auch die Behandlung von Einnahmen sollte man bewusst festlegen. Eine Rückerstattung, ein Geschenk oder ein einmaliger Nebenverdienst sollte nicht automatisch wie ein dauerhaft verfügbares Einkommen wirken. Ich würde solche Beträge getrennt von regelmäßigen Einnahmen erfassen, damit die Monatsübersicht nicht zu optimistisch ausfällt. Das ist kein spektakuläres Extra, aber ein wichtiger Unterschied zwischen einer hübschen Statistik und einer brauchbaren Planung.
Falls die App Optionen für Währung, Startbestand oder ähnliche Grundeinstellungen anbietet, würde ich diese vor den ersten umfangreichen Einträgen kontrollieren. Ein falsch verstandener Anfangswert kann spätere Auswertungen verwirren. Ebenso sollte man sich überlegen, ob gemeinsame Haushaltsausgaben in einem Konto oder getrennt nach Personen geführt werden. Die App kann nur so übersichtlich sein wie das System, das man ihr vorgibt.
Die Finanzierung ist ebenfalls ein Punkt, den ich vor der Nutzung im Blick behalten würde. Die App kann kostenlos verwendet werden, bietet aber In-App-Käufe zwischen 0,89 € und 26,99 € bei Abrechnung über Google Play. Ich würde zunächst mit dem kostenlosen Umfang arbeiten und erst dann über zusätzliche Ausgaben nachdenken, wenn die tägliche Nutzung tatsächlich funktioniert. Ein Kauf ersetzt keine gute Gewohnheit und macht unvollständige Einträge nicht automatisch wertvoller.
Abkürzungen entstehen durch Wiederholung, nicht durch Eile
Erfahrene Nutzer versuchen nicht, jeden Eintrag besonders schnell zu erfassen. Sie reduzieren vielmehr die Zahl der Entscheidungen, die bei jedem Eintrag nötig sind. Dafür lohnt es sich, wiederkehrende Abläufe gleichartig zu behandeln: dieselbe Bezeichnung für ähnliche Ausgaben, dieselbe Kategorie für denselben Zweck und ein fester Zeitpunkt für die Kontrolle. So wird die App mit der Zeit leichter zu bedienen, weil man nicht ständig neu überlegen muss.
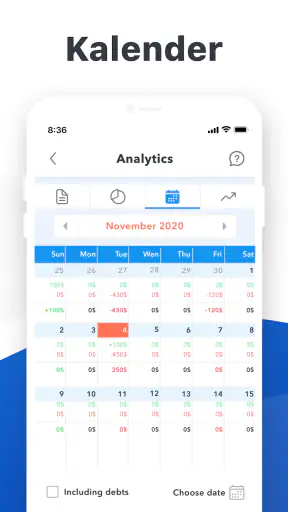
Ein gutes Muster ist die Kombination aus täglichem Erfassen und wöchentlichem Prüfen. Die täglichen Einträge bleiben kurz. Einmal pro Woche schaut man genauer hin und korrigiert nur offensichtliche Zuordnungen. Diese Trennung verhindert, dass man jeden einzelnen Einkauf analysiert und dadurch die Motivation verliert. Gleichzeitig entdeckt man Fehler früh genug, um nicht am Monatsende vor einem unbrauchbaren Zahlenhaufen zu sitzen.
Für wiederkehrende Belastungen würde ich eine feste Prüfroutine einrichten. Dazu gehören nicht nur Miete und Versicherungen, sondern auch kleinere Abonnements, die leicht übersehen werden. Selbst wenn ein Betrag jeden Monat gleich bleibt, sollte er in der Übersicht auftauchen. Sonst entsteht der falsche Eindruck, das verfügbare Geld sei größer, als es tatsächlich ist.
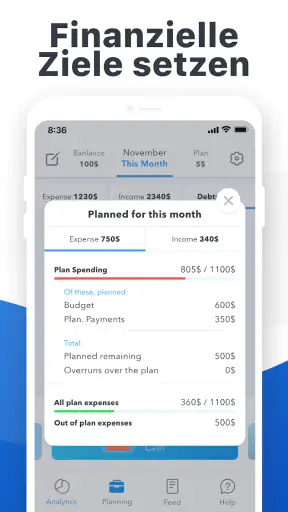
Eine weitere nützliche Arbeitsweise ist die Trennung von Planung und Rückblick. Vor dem Monat kann man erwartete Kosten grob einschätzen. Nach dem Monat vergleicht man diese Erwartung mit den tatsächlichen Einträgen. Ich würde die Abweichung nicht als persönliches Versagen betrachten, sondern als Information. Wenn der Ansatz bei öffentlichen Verkehrsmitteln regelmäßig zu niedrig liegt, ist eine Anpassung sinnvoller als ein unrealistisches Festhalten an der ursprünglichen Zahl.
Auch bei Bargeld hilft ein klarer Rhythmus. Bargeld verschwindet schneller aus dem Gedächtnis als eine digitale Zahlung. Wer es nicht sofort einträgt, sollte wenigstens einen festen Tagesabschluss dafür nutzen. Wichtig ist, nicht dieselbe Ausgabe doppelt zu erfassen, wenn man später zusätzlich den Kontoauszug kontrolliert. Die App ersetzt dabei nicht die Prüfung der eigenen Zahlungsquellen; sie hilft, die Informationen verständlich zusammenzuführen.
Wo der Finanzmanager an Grenzen kommt
Die größte Einschränkung sehe ich im manuellen Charakter. Wer automatische Bankverbindungen, direkte Synchronisierung oder vollständig selbstlaufende Auswertungen erwartet, sollte sich eher nach einer spezialisierten Banking-Lösung umsehen. Ein klassisches Haushaltsbuch ist langsamer, wenn viele Transaktionen anfallen. Dafür zwingt es einen, die eigenen Ausgaben bewusst wahrzunehmen. Das ist ein Vorteil für Lernende, aber eine Belastung für Menschen mit sehr wenig Zeit.
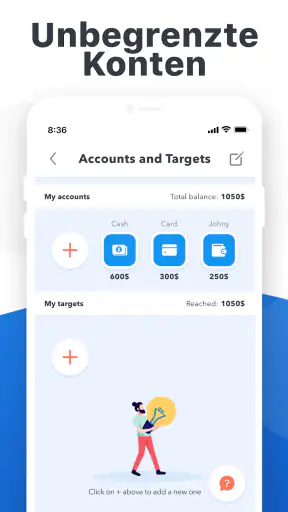
Auch bei mehreren Konten kann die Übersicht aufwendiger werden. Wer Girokonto, Kreditkarte, Bargeld und vielleicht noch ein gemeinsames Haushaltskonto parallel führt, muss konsequent entscheiden, wo eine Bewegung eingetragen wird. Sonst kann eine Überweisung zwischen eigenen Konten wie eine echte Einnahme oder Ausgabe wirken. Ich würde solche internen Verschiebungen klar von tatsächlichem Konsum trennen, damit die Monatsbilanz nicht künstlich größer wird.
Für eine einfache private Finanzkontrolle reicht der Ansatz gut aus. Bei komplexen Steuerfragen, Wertpapieren, Krediten oder einer detaillierten Unternehmensbuchhaltung würde ich ihn dagegen nicht als alleinige Lösung verwenden. Solche Themen verlangen meist Funktionen und Prüfungen, die über ein persönliches Ausgabenbuch hinausgehen. Die App ist am stärksten, wenn es um den täglichen Überblick über Geldbewegungen geht, nicht um professionelle Finanzverwaltung.
Ein weiterer Trade-off betrifft die Genauigkeit. Je genauer man Kategorien und Notizen pflegt, desto aussagekräftiger wird die Auswertung. Gleichzeitig steigt der Aufwand. Ich halte es für besser, ein einfaches System dauerhaft zu verwenden, als ein theoretisch perfektes System nach wenigen Tagen aufzugeben. Wer bei jedem Einkauf fünf Entscheidungen treffen muss, wird wahrscheinlich irgendwann Einträge auslassen. Die nützlichste Einstellung ist deshalb die, die man auch an einem stressigen Tag noch bedienen kann.
Die Bewertung von 4,5 bei rund 1.300 Bewertungen und mehr als 100.000 Installationen zeigt, dass die App eine sichtbare Nutzerbasis erreicht hat. Ich würde diese Zahlen trotzdem nicht mit einer persönlichen Empfehlung verwechseln. Eine gute Bewertung sagt wenig darüber aus, ob jemand automatische Kontosynchronisierung braucht oder lieber selbst jede Ausgabe kontrolliert. Für die eigene Entscheidung ist das Arbeitsprinzip wichtiger als die Popularität.
Für wen sich die App lohnt und wer besser weiter sucht
Ich würde Finanzmanager, Ausgaben & Geld vor allem Personen empfehlen, die ihre privaten Finanzen übersichtlich dokumentieren möchten und bereit sind, regelmäßig selbst Hand anzulegen. Anfänger profitieren vom niedrigen Einstieg: Man kann mit wenigen Kategorien beginnen und das System später verfeinern. Auch Familien oder Wohngemeinschaften können einen Nutzen daraus ziehen, wenn sie vorher klare Regeln für gemeinsame und persönliche Ausgaben festlegen.
Die App passt außerdem zu Menschen, die eine einfache Alternative zu Tabellen suchen. Eine Tabelle kann sehr flexibel sein, verlangt aber oft mehr Pflege und eigene Struktur. Ein handgeschriebenes Haushaltsbuch fühlt sich persönlich an, ist bei Rückblicken jedoch weniger bequem. Eine Banking-App liefert dagegen häufig automatisch viele Buchungen, kann aber bei der individuellen Einordnung weniger passend sein. Der Finanzmanager liegt dazwischen: übersichtlicher als lose Notizen, bewusster als eine rein automatische Auflistung.
Nicht meine erste Wahl wäre sie für Nutzer, die möglichst wenig manuell erledigen möchten. Wer jeden Tag zahlreiche Kartenzahlungen hat oder mehrere Finanzkonten automatisch zusammenführen will, wird den Eingabeaufwand vermutlich als störend empfinden. Auch wer professionelle Analysen, Steuerfunktionen oder eine umfassende Vermögensverwaltung sucht, sollte eine dafür gebaute Anwendung wählen. Die Stärke dieser App liegt nicht in maximaler Tiefe, sondern in der klaren persönlichen Kontrolle.
Für Kinder und Jugendliche kann ein einfaches Ausgabenmodell lehrreich sein, wobei die Freigabe ab null Jahren nur die Alterskennzeichnung beschreibt und keine Finanzberatung ersetzt. Erwachsene sollten gemeinsam erklären, warum eine Kategorie angelegt wird und wie man mit unregelmäßigen Einnahmen umgeht. So wird die App nicht nur zum Speicher für Zahlen, sondern zu einem Werkzeug, mit dem man finanzielle Gewohnheiten sichtbar macht.
Mein Urteil nach dem praktischen Blick auf den Alltag
Was mir an diesem Finanzmanager gefällt, ist die klare Grundidee: Geld wird verständlicher, sobald man es konsequent sortiert. Die App verlangt keine besondere Fachkenntnis und kann als persönliches Haushaltsbuch schnell eingerichtet werden. Ihr Nutzen wächst nicht durch möglichst viele Funktionen, sondern durch eine wiederholbare Routine aus Eintragen, Prüfen und Anpassen.
Gleichzeitig sollte man die manuelle Pflege ehrlich einschätzen. Wer die App nur installiert und gelegentlich einzelne Ausgaben ergänzt, erhält kein verlässliches Bild. Der beste Einstieg ist deshalb klein: wenige Kategorien, ein fester Kontrollzeitpunkt und eine klare Entscheidung, ob Bargeld, Karten und gemeinsame Ausgaben getrennt behandelt werden. Erst wenn dieser Ablauf funktioniert, lohnt es sich, die Struktur weiter auszubauen.
Der Entwickler Bazimo bietet damit eine kostenlose Finanz-App für Android, die besonders dann überzeugt, wenn man bewusst mit den eigenen Zahlen arbeiten möchte. Die In-App-Käufe sollte ich vor dem Kauf nicht als Hauptargument sehen; zuerst muss sich zeigen, ob die grundlegende Arbeitsweise zum eigenen Alltag passt. Das Alterssiegel ab null Jahren und die Unterstützung ab Android 5.1 machen den Zugang unkompliziert, sagen aber nichts über die persönliche Eignung aus.
Mein Fazit fällt daher positiv, aber klar begrenzt aus: Finanzmanager, Ausgaben & Geld ist eine gute Wahl für selbst gepflegte Haushaltsübersichten, nicht für vollständig automatisierte Finanzverwaltung. Wenn du deine Ausgaben regelmäßig einträgst und Kategorien als Entscheidungshilfe nutzt, kannst du damit überraschend viel Klarheit gewinnen. Wenn du dagegen eine App suchst, die Konten selbstständig ausliest und komplexe Finanzthemen übernimmt, ist eine andere Lösung wahrscheinlich die bessere Wahl.


